Familie und Aufbau
Die Bayerische verbessert die DU-Versicherung für Soldaten
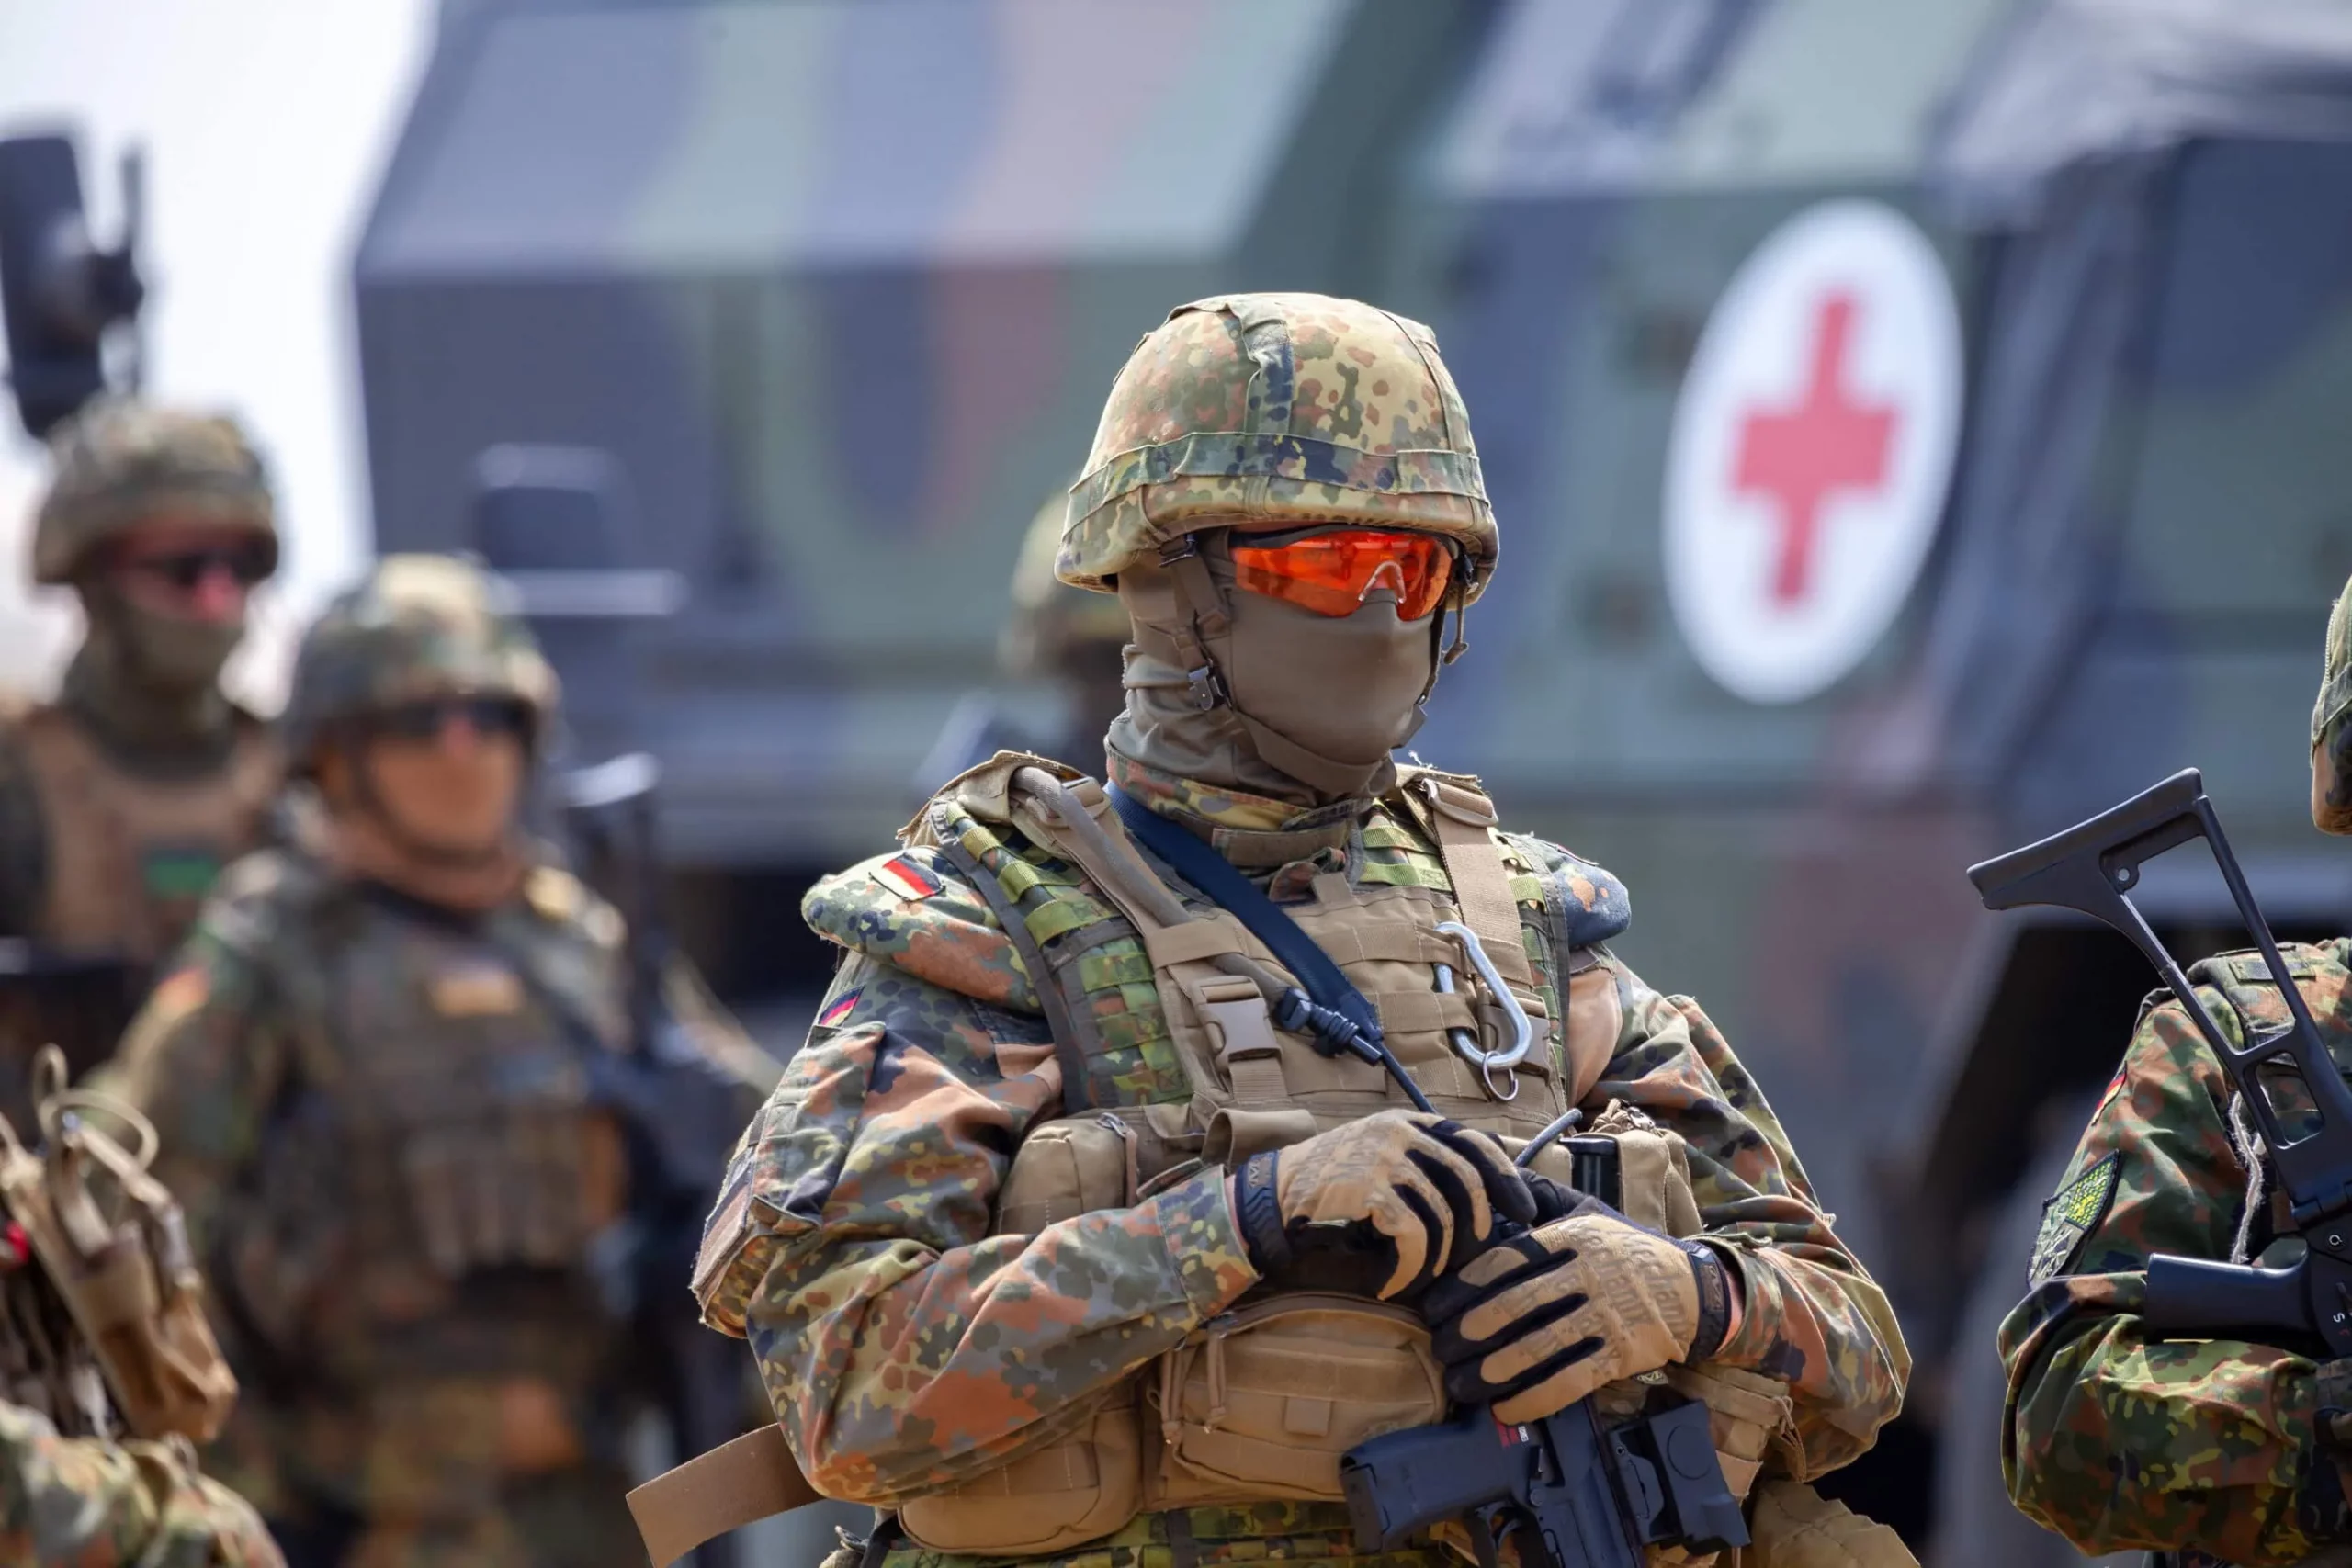
Die Bayerische hat ihren Tarif BU Protect Bundeswehr überarbeitet – eine Dienstunfähigkeitsversicherung, die auf Soldatinnen und Soldaten zugeschnitten ist. Was daran neu ist und für wen es etwas ändert, steht hier.
Warum Soldaten einen eigenen Tarif brauchen
Eine normale Berufsunfähigkeitsversicherung passt auf den Soldatenberuf nur mit Mühe. Sie fragt, ob du deinen Beruf noch zu mindestens 50 Prozent ausüben kannst. Der Dienstherr fragt etwas anderes: Der Truppenarzt stellt fest, ob du dienstfähig bist. Fällt diese Feststellung negativ aus, bist du raus – unabhängig davon, ob ein privater Versicherer dich noch für berufsfähig hält.
Genau in dieser Lücke sitzt die Dienstunfähigkeitsklausel. Sie koppelt die Leistung an die Entscheidung des Truppenarztes. Wie das im Einzelnen funktioniert und welche Klauseln dabei zählen, steht auf unserer Seite zur Dienst- und Berufsunfähigkeit.
Zeitsoldaten stehen schlechter als Berufssoldaten
Rund 184.000 Menschen leisten Dienst bei der Bundeswehr. Die Versorgung im Fall der Dienstunfähigkeit unterscheidet sich dabei erheblich – bei gleicher Arbeit und gleichem Risiko.
Berufssoldatinnen und Berufssoldaten werden ähnlich wie Beamte versorgt. Für Soldaten auf Zeit richtet sich die Versorgung nach dem Soldatenversorgungsgesetz (SVG), und dort ist die Dauer der Dienstzeit entscheidend. Wer vor Ablauf von vier Dienstjahren wegen Dienstunfähigkeit ausscheidet, erhält im Kern eine Einmalzahlung – keine laufende Versorgung. Wer den größten Teil der Truppe ausmacht, ist damit am schwächsten abgesichert.
Was der überarbeitete Tarif abdeckt
- Auslandseinsätze eingeschlossen, auch bei nachträglich mandatierten Einsätzen.
- Passives Kriegsrisiko versichert, wobei sich der Versicherer an die Einschätzung des Bundesministeriums der Verteidigung hält.
- Keine zweijährige Wartezeit.
- Ein erteilter Marschbefehl führt nicht automatisch zur Ablehnung, sondern zu einer Einzelfallprüfung.
- Die Feststellung der Dienstunfähigkeit durch den Truppenarzt ist bindend. Ein weiterer Nachweis ist nicht erforderlich.
- 24 Monate Leistung vor der BU-Prüfung. Der Versicherer zahlt die DU-Rente, bevor die Berufsunfähigkeit abschließend geprüft ist.
Unsere Einordnung
Der Punkt, auf den es ankommt, ist die Bindungswirkung der truppenärztlichen Feststellung. Tarife, die hier eine eigene Prüfung vorbehalten, verschieben das Risiko zurück auf dich: Der Dienstherr entlässt, der Versicherer prüft nochmal. Dass dieser Tarif darauf verzichtet, ist der eigentliche Fortschritt – nicht die Aufzählung der Einsatzrisiken.
Das heißt nicht, dass es der richtige Vertrag für dich ist. Ob ein Tarif passt, entscheidet sich an deinem Status, deinem Gesundheitszustand und daran, wie lange du noch dienen willst. Wir vergleichen die Anbieter, die für Soldaten in Frage kommen, und nicht nur den, über den gerade berichtet wird.
Häufige Fragen
Was ist der Unterschied zwischen Dienstunfähigkeit und Berufsunfähigkeit?
Dienstunfähigkeit stellt der Truppenarzt fest, sie führt zur Entlassung aus dem Dienstverhältnis. Berufsunfähigkeit ist ein privatrechtlicher Begriff und fragt, ob du deinen Beruf noch zur Hälfte ausüben kannst. Beides kann auseinanderfallen.
Brauche ich als Berufssoldat überhaupt eine private Absicherung?
Die Versorgung als Berufssoldat ist besser als die eines Soldaten auf Zeit, deckt aber nicht das gewohnte Nettoeinkommen. Wie groß die Lücke ist, hängt von Dienstgrad und Dienstjahren ab. Was nach dem Dienst an die Stelle der truppenärztlichen Versorgung tritt, steht unter Krankenversicherung und Anwartschaft.
Zählt ein bereits erteilter Marschbefehl gegen mich?
In diesem Tarif nicht automatisch. Es folgt eine Einzelfallprüfung. Bei anderen Anbietern kann ein erteilter Marschbefehl zur Ablehnung oder zu einem Ausschluss führen.
Was kostet mich die Beratung?
Wenn wir deine Anfrage annehmen, ist die Beratung kostenfrei. Im Falle eines Abschlusses werden wir von der Versicherungsgesellschaft vergütet. Du zahlst denselben Beitrag wie bei einem direkten Abschluss – ohne Aufschlag.
Weiterlesen
Was sonst noch zu deinem Dienstweg gehört.
Erstgespräch
Fragen zu deiner Lage? Dann lass uns anfangen.
Wir ordnen deinen Stand ein und sagen dir, was jetzt ansteht – und was warten kann.
Wenn wir deine Anfrage annehmen, ist die Beratung für dich kostenfrei. Im Falle eines Abschlusses werden wir von der Versicherungsgesellschaft vergütet. Du zahlst denselben Beitrag wie bei einem direkten Abschluss – ohne Aufschlag.