Die Bayerische verbessert DU-Versicherung für Soldaten

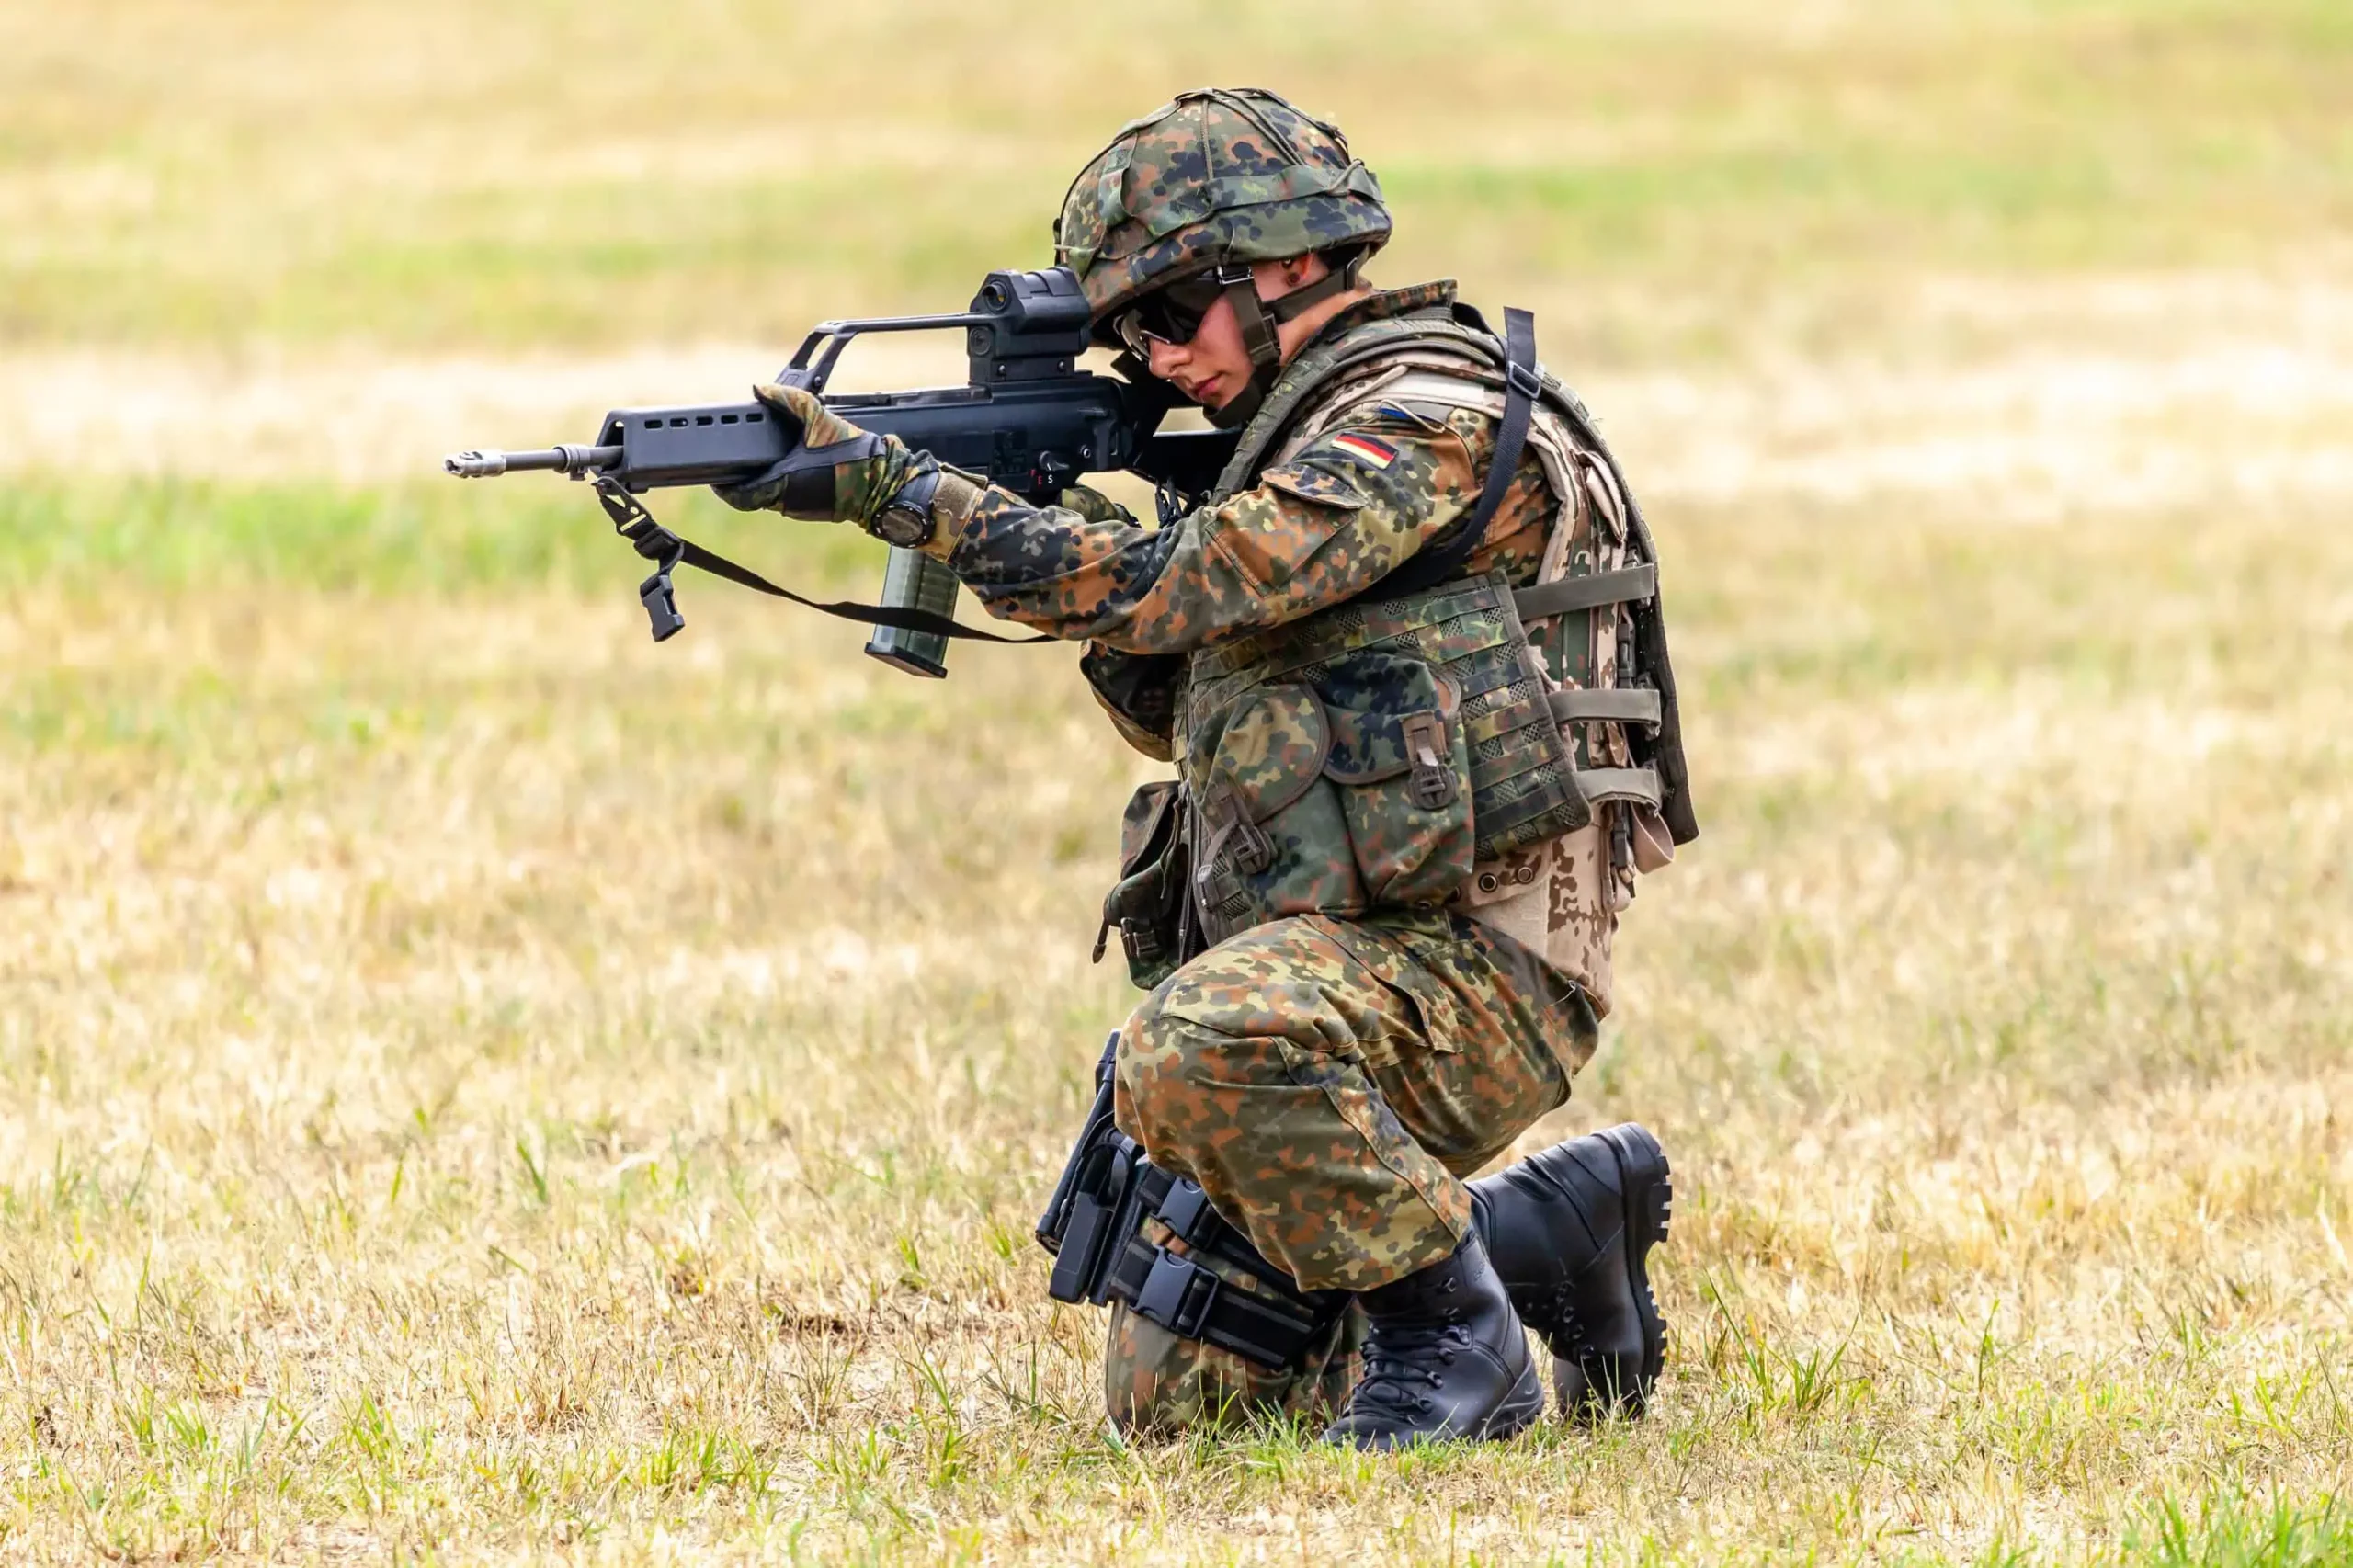
Die Bayerische hat eine neue Dienstunfähigkeitsversicherung für Soldaten und Soldatinnen der Bundeswehr auf den Markt gebracht. Der verbesserte Tarif BU Protect Bundeswehr orientiert sich an den komplexen Bedürfnissen dieser Personengruppe.

Soldatinnen und Soldaten sind in der Regel weitaus komplexeren Risiken ausgesetzt als die meisten anderen Berufsgruppen. Die Bayerische hat mit dem Tarif BU Protect Bundeswehr eine Dienstunfähigkeitsversicherung für Berufssoldaten und -soldatinnen, Zeitsoldaten und -soldatinnen sowie Freiwillig Wehrdienstleistenden gestartet, die ein Augenmerk auf diese Bedürfnisse legt.

Verschiedene Versorgung trotz gleicher Risiken

Insgesamt leisten knapp 184.000 Soldaten und Soldatinnen Dienst bei der Bundeswehr. Viele von ihnen wissen nicht, dass sie eine Versorgungslücke haben, warnt die Bayerische in ihrer Meldung. Hier ist vor allem die Unterscheidung zwischen Berufs- und Zeitsoldaten maßgeblich. Während Zeitsoldaten und -soldatinnen den größten Teil der Truppe ausmachen, sind sie durch das Soldatenversorgungsgesetz (SVH) schlechter gestellt als Berufssoldatinnen und -soldaten, die ähnlich wie Beamte besoldet und versorgt werden – trotz gleicher Arbeit und gleicher Risiken.

Bei Zeitsoldaten und -soldatinnen ist die Dauer der Zugehörigkeit zur Truppe entscheidend: Wer nach weniger als vier Jahren durch Dienstunfähigkeit ausscheidet, bekommt lediglich eine Einmalzahlung.

Feststellung der DU durch Truppenarzt ist bindend

Hier knüpft der BU Protect Bundeswehr Tarif an. Die Police schließt beispielsweise Risiken von Auslandseinsätzen in den Versicherungsschutz ein, auch bei nachträglich mandatierten Einsätzen. Die Bayerische versichert auch das passive Kriegsrisiko und hält sich dabei an die Einschätzung des Bundesministeriums für Verteidigung. Es gibt keine zweijährige Wartezeit und bereits erteilte Marschbefehle führen nicht zwangsläufig zur Ablehnung, die Fallprüfung erfolgt individuell.

Bei der Leistungsfrage ist die Feststellung der Dienstunfähigkeit durch den Truppenarzt für die Bayerische bindend, es ist kein weiterer Nachweis erforderlich. Außerdem zahlt der Versicherer bereits vor der Überprüfung der BU 24 Monate lang eine DU-Rente.

Vermögenswirksame Leistungen VL für Soldaten

Als Zeit- oder Berufssoldat haben Sie einen Anspruch auf vermögenswirksame Leistungen (VL) und die Wohnungsbauprämie. Die VL sind vertraglich garantierte Leistungen, die direkt von der Bundeswehr über die Gehaltsabrechnung gezahlt werden. Als Soldat erhalten Sie 6,65 € im Monat Zuschuss über den Wehrsold

Wichtig: Sie erhalten die Zahlung nicht automatisch. Diese muss beantragt und in bestimmten Sparformen angelegt werden.

Die vermögenswirksamen Leistungen

Die Leistungen werden auf Grundlage des fünften Vermögensbildungsgesetzes bezahlt. Unter bestimmten Voraussetzungen erhalten Sie eine Förderung von 9% auf eine monatliche Einzahlung von 40.- €. Diese setzt sich aus dem Zuschuss von 6,65 € von der Bundeswehr und Ihrer Eigenleistung von 33,35 € im Monat zusammen. Somit haben Sie jedes Jahr auf bis zu 43.-€ Sparzulage einen Anspruch, wenn Ihr zu versteuerndes Einkommen maximal 17900.-€ (2022) bei alleinstehenden beträgt.

Die Wohnungsbauprämie

Zusätzlich können Sie weitere 10% Förderung als Wohnungsbauprämie erhalten. Dabei sparen Sie bis zu 60.- € im Monat an. Diese Sparform eignet sich besonders, wenn Sie später einmal den Gedanken haben, sich eine eigene Immobilie anzuschaffen oder einfach nur eine größere Anschaffung tätigen wollen. Somit legen Sie den Grundstein für Ihre spätere Finanzierung zu günstigen Konditionen. Sie jedes Jahr auf bis zu 70.-€ Wohnungsbauprämie einen Anspruch, wenn Ihr zu versteuerndes Einkommen maximal 35000.-€ (2022) bei alleinstehenden beträgt.

Als Zeit- oder Berufssoldat sollten Sie bereits zu Dienstbeginn die vermögenswirksamen Leistungen und die Wohnungsbauprämie abschließen. Nur so bekommen Sie von der Bundeswehr die 6,65 € im Monat geschenkt und haben die Chance auf maximale staatliche Zulagen. Mit unserem Bausparvertrag der Wüstenrot wird Ihr Geld sicher und lukrativ angelegt und Sie legen bei Bedarf den Grundstein für eine günstige Finanzierung.

Lohnt sich eine private Pflegezusatzversicherung?

Kommt es zu einem Pflegefall, dann übernimmt die gesetzliche Pflegeversicherung einen Teil der Kosten. In Deutschland ist Pflege teuer und nicht jeder hat das nötige Geld, um später im Alter auch gut gepflegt zu werden. Immer wenn es zu einem Pflegefall kommt, entsteht eine nicht unerhebliche finanzielle Lücke. Lohnt es sich demzufolge, eine private Pflegezusatzversicherung abzuschließen?

Keiner kann in die Zukunft sehen
Um die finanzielle Lücke auszufüllen, können die Pflegebedürftigen ihre Pflege entweder aus ihrem Einkommen im Alter, sprich der Rente bezahlen oder, wenn dieser Betrag zu gering ist, die Kinder zur Kasse bitten. Im Rahmen des sogenannten Elternunterhalts müssen die Kinder dann die Pflege von Mutter und Vater bezahlen,jedoch erst, wenn ihr jährliches Einkommen über einem Betrag von 100.000 Euro liegt. Wer kein Vermögen für die Pflege im Alter ausgeben will, aber auch die Angehörigen nicht belasten möchte, sollte rechtzeitig eine private Pflegezusatzversicherung abschließen. In vielen Fällen ist so etwas durchaus sinnvoll, denn der eigene Kostenanteil für die Pflege lässt sich kaum abschätzen. Da niemand in die Zukunft sehen kann, ist es besser, Vorsorge zu treffen, und zwar in Form einer privaten Pflegezusatzversicherung.

Wie teuer ist die Versicherung?

Eine private Pflegezusatzversicherung ist nicht immer kostengünstig. Es ist daher immer besser, zunächst einmal zu kalkulieren, ob man es sich in der aktuellen Lebenssituation generell leisten kann, in diese Versicherung einzuzahlen. Wie hoch der Beitrag für die private Pflegezusatzversicherung im Monat ist, hängt von unterschiedlichen Faktoren ab. Grundsätzlich gilt: Je jünger der Versicherte ist, desto günstiger ist die Police. Eine ebenso wichtige Rolle spielt auch der Gesundheitszustand. Wer zwischen 30 und 35 Jahre alt ist, gesund ist und eine private Pflegeversicherung abschließt, zahlt im Monat selten mehr als 30 Euro. Beim Abschluss mit 50 Jahren hat sich Betrag schon verdoppelt. Alle, die noch älter sind, zahlen nach Ansicht von Versicherungsexperten entweder einen unverhältnismäßig hohen Betrag oder bekommen überhaupt keine Versicherung mehr.

Die Beiträge im Blick behalten

Wer eine private Pflegeversicherung abgeschlossen hat und meint, er könne sich danach entspannt zurücklehnen, irrt sich. Die Versicherten müssen immer einkalkulieren, dass die Beiträge für ihre Versicherung im Laufe der Zeit weiter ansteigen. Schon in der Vergangenheit haben viele der Anbieter die Versicherung zum Teil sehr deutlich angehoben. Dies liegt unter anderem auch daran, dass die Anzahl der Menschen, die eine solche Versicherung haben, sie im Alter auch in Anspruch nehmen. Bevor man eine solche Versicherung abschließt, sollte man genau überlegen, ob die Preissteigerungen mühelos mitgetragen werden können. Falls dies nicht der Fall ist und die Versicherung gekündigt werden muss, dann verlieren die Versicherten womöglich eine Menge Geld.